Statens egen e-legitimation – Sverige-id, BankID och EU:s identitetsplånbok
Den 1 december lanseras Sverige-id, statens första e-legitimation. Den utmanar inte BankID, men EU:s identitetsplånbok kan göra legitimationen utbytbar.
Av Redaktionen
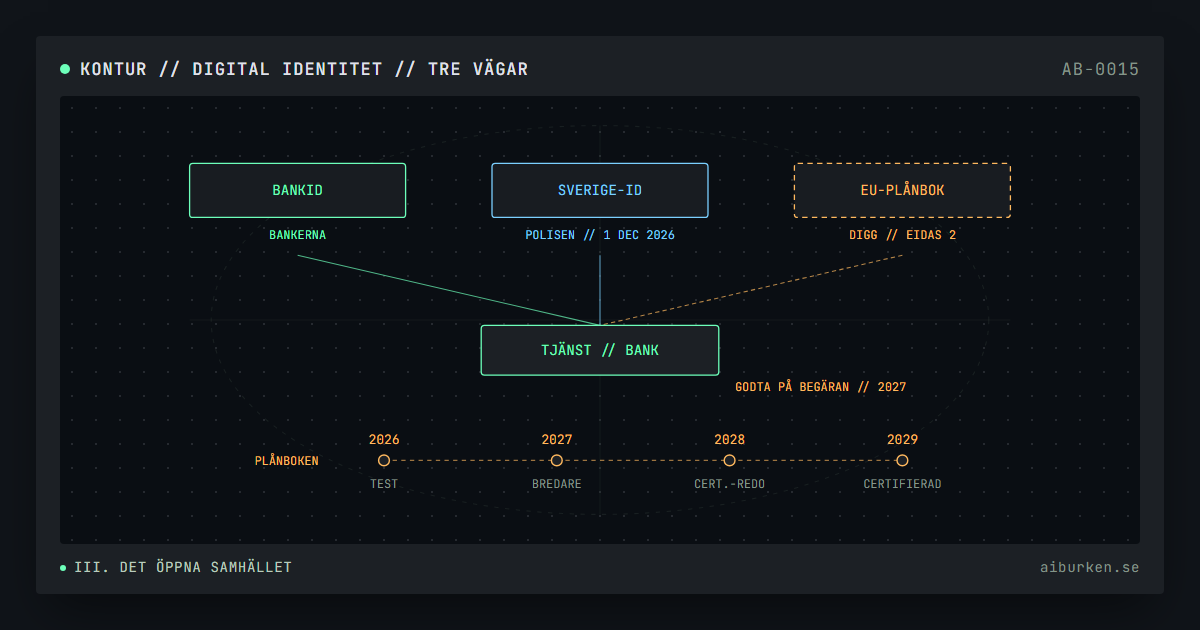
Den 1 december 2026 börjar Polismyndigheten ta emot ansökningar om Sverige-id, den första statliga e-legitimationen i Sverige. Den ska uppfylla den högsta tillitsnivån, vilket ingen svensk e-legitimation har gjort hittills enligt regeringen.
Lanseringen sker i ett land där nästan alla redan har en e-legitimation. Enligt Internetstiftelsens undersökning Svenskarna och internet använder 94 procent av svenskarna över 18 år en e-legitimation 2026, och 93 procent använder mobilt BankID. I mer än tjugo år har den digitala identiteten i Sverige i praktiken varit en bankprodukt. Sverige-id ändrar inte det på kort sikt. Den förändring som kan rubba BankID:s ställning kommer i stället från EU, och den är inte lika synlig.
Identiteten som bankerna förvaltar
BankID är bankernas e-legitimation, och den har blivit nyckeln till nästan allt som kräver legitimering på nätet: deklarationen, vårdjournalen, myndighetspost och avtal med privata företag. Det fungerar för de allra flesta. Det fungerar sämre för dem som inte har eller inte kan få en bankrelation som ger tillgång till BankID, eller som inte använder en smart telefon. Enligt Internetstiftelsen använder 7 procent av svenskarna över 18 år inte mobilt BankID, och bland dem som är 76 år eller äldre använder två av tre det.
Regeringen motiverar den statliga e-legitimationen bland annat med den gruppen: den ska ge fler tillgång till samhällsviktiga tjänster och minska det digitala utanförskapet. Regeringen pekar också på att det behövs fler alternativ om en tjänst störs ut, och på att EU kräver att medlemsstaterna anmäler en e-legitimation på högsta tillitsnivå. Beslutet har dessutom en principiell sida. En grundläggande samhällsfunktion, att kunna styrka vem man är, har varit beroende av att medborgaren är kund hos ett privat företag.
Vad Sverige-id är och inte är
Lagstiftningen gick fort. Regeringen skickade förslaget till Lagrådet i januari 2026, propositionen lämnades i maj och riksdagen antog lagen om statlig e-legitimation och elektronisk identifiering den 17 juni. Lagen börjar gälla den 1 december. Myndigheten för digital förvaltning, Digg, godkände e-legitimationen i april på tillitsnivå 4, den högsta i det svenska tillitsramverket, och har inlett processen för att anmäla den till EU:s gemensamma system. BankID och Freja+ är redan anmälda.
Själva e-legitimationen har en tydlig konstruktion. För svenska medborgare är den knuten till det nationella id-kortet, och kort som har utfärdats före den 1 december kan inte användas. Den som vill ha Sverige-id behöver alltså ett nytt id-kort. Personer som är folkbokförda i Sverige utan att vara medborgare kan få ett id-kort utan resefunktion, men bara på vissa polisstationer. Bokningen av sådana besök öppnade den 1 november. Den som söker måste vara minst nio år eller fylla nio under kalenderåret. E-legitimationen används sedan i en mobilapp, som är den enda godkända enheten, och den första versionen stödjer bara den högsta tillitsnivån. Den som saknar egen mobil ska enligt Polisen kunna låna någon annans telefon och koppla kortet till den. Vid lanseringen går Sverige-id att använda för att logga in på Polisens Mina sidor. Fler tjänster ska tillkomma efter hand.
Lagen ger utrymme för mer än det som lanseras i december. Enligt regeringen ska e-legitimationen finnas på en fysisk bärare, till exempel ett eget kort eller det nationella id-kortet, och även vissa diplomater ska kunna få den. Kopplingen till id-kortet är alltså den första tillämpningen, inte den enda möjliga.
Polisen beskriver själv Sverige-id som ett komplement till andra e-legitimationer. Det är också vad konstruktionen tyder på. En e-legitimation som kräver ett besök hos Polisen och ett nytt id-kort konkurrerar inte med en app som de flesta redan har. Den är ett golv: en väg in för dem som saknar en annan.
Plånboken som EU kräver
Den större förändringen kommer med EU:s reviderade förordning om elektronisk identifiering, ofta kallad eIDAS 2. Enligt EU-kommissionen ska varje medlemsstat erbjuda sina medborgare en europeisk digital identitetsplånbok senast i slutet av 2026. Plånboken ska kunna användas för legitimering i hela unionen och för att visa upp digitala intyg.
I Sverige är det Digg som bygger den statliga plånboken, och den ska baseras på Sverige-id. Diggs tidplan, senast uppdaterad i oktober 2026, sträcker sig flera år framåt.
| När | Vad |
|---|---|
| December 2026 | En första version i en testplattform för aktörer i ekosystemet |
| 2027 | Bredare lansering; fungerar som e-legitimation baserad på Sverige-id på högsta tillitsnivå; mål att börja erbjuda intyg |
| 2028 | En certifieringsredo europeisk identitetsplånbok |
| 2029 | En certifierad europeisk identitetsplånbok i Sverige |
Det finns alltså ett avstånd mellan EU:s datum och den svenska planen. Kommissionen talar om plånböcker till medborgarna i slutet av 2026. Digg räknar med en testplattform då och en certifierad plånbok 2029. Hur det avståndet bedöms på EU-nivå framgår inte av de källor som finns i dag.
Plånboken blir frivillig och kostnadsfri för privatpersoner. Om företag ska betala för att ta emot den är ännu inte beslutat.
Beroendet som består
Sverige-id och den statliga plånboken ger staten en egen väg att utfärda identiteten, vid sidan av bankerna. Men båda bygger på mobilappar. Enligt Polisen är appen den enda godkända enheten för Sverige-id. På frågan om plånboken kräver konto hos en kommersiell plattform svarar Digg ja: användaren behöver kunna ladda ner appen från App Store eller Google Play. Den statliga identiteten når alltså medborgarna genom två amerikanska företags appbutiker, precis som BankID gör i dag.
Det är ingen invändning mot att använda mobilen. Det är där legitimeringen sker: enligt Internetstiftelsen använder 68 procent av svenskarna mobilt BankID varje dag. Men det visar var gränsen för den nationella kontrollen går. Staten kan bestämma vem som utfärdar identiteten och på vilken tillitsnivå. Den bestämmer inte över de plattformar som appen måste finnas på.
Kravet att godta
Den bestämmelse i eIDAS 2 som har störst betydelse för BankID handlar inte om vem som utfärdar plånboken, utan om vem som måste godta den. Privata tjänsteleverantörer som enligt lag eller avtal måste använda stark autentisering, bland annat banker och finansiella tjänster, ska godta plånboken när användaren begär det. Mikroföretag och småföretag undantas. Fristen är 36 månader från det att förordningens genomförandeakter trädde i kraft, vilket kommissionen anger som slutet av 2027.
Här ligger den egentliga maktförskjutningen. I dag godtar de flesta tjänster BankID eftersom nästan alla har det, och bankerna äger både legitimationen och kundrelationen. Med kravet i eIDAS 2 kan en bankkund i stället logga in med en plånbok som staten har utfärdat, och banken är skyldig att godta den. Användningen är frivillig, så BankID behöver inte förlora en enda användare. Men legitimationen blir för första gången utbytbar.
För svenska användare finns en tidsförskjutning. Kravet på bankerna gäller enligt kommissionen från slutet av 2027, men en certifierad statlig plånbok finns enligt Diggs tidplan först 2029. Digg skriver själv att andra medlemsstater kan erbjuda certifierade plånböcker före Sverige.
Vad som avgörs de närmaste åren
Om plånboken förändrar marknaden beror på faktorer som ännu inte är bestämda. Om företag ska betala för att godta den påverkar hur gärna tjänster erbjuder den. Digg skriver också att användarna kan få välja mellan flera plånböcker om andra leverantörer etablerar sig.
Det som redan är bestämt är riktningen. Sverige-id ger staten en egen e-legitimation på högsta tillitsnivå från den 1 december, och kravet i eIDAS 2 ska göra plånboken användbar även där BankID i dag är det enda alternativet. Vem som förvaltar medborgarnas digitala identitet avgörs mindre av lanseringen i december än av när en certifierad svensk plånbok finns och hur bankerna tar emot den.
FAQ
Vad är Sverige-id?
Den statliga e-legitimation som Polismyndigheten utfärdar från den 1 december 2026. Den är godkänd av Digg på tillitsnivå 4, är knuten till ett id-kort och används i en mobilapp.
Ersätter Sverige-id BankID?
Nej. Polisen beskriver Sverige-id som ett komplement till andra e-legitimationer. Den kräver ett nytt id-kort, medan 93 procent av svenskarna över 18 år redan använder mobilt BankID enligt Internetstiftelsen.
Kan ett äldre id-kort användas för Sverige-id?
Nej. Nationella id-kort som har utfärdats före den 1 december 2026 kan inte användas för Sverige-id enligt Polisen.
När kommer EU:s identitetsplånbok i Sverige?
Enligt Diggs tidplan kommer en första version i en testplattform i december 2026 och en bredare lansering 2027. En certifierad europeisk identitetsplånbok ska finnas på plats 2029.
Måste banker godta EU-plånboken?
Ja, när användaren begär det. Privata tjänsteleverantörer som måste använda stark autentisering, bland annat banker, ska godta plånboken. Kommissionen anger slutet av 2027, och mikro- och småföretag undantas.
// Källor och referenser
- Regeringen inför en statlig e-legitimation, Regeringen, 23 jan. 2026.
- Prop. 2025/26:250 En statlig e-legitimation, Sveriges riksdag, 7 maj 2026.
- Betänkande 2025/26:TU21 En statlig e-legitimation, Sveriges riksdag, 17 juni 2026.
- Den statliga e-legitimationen Sverige-id godkänd av Digg, Myndigheten för digital förvaltning (Digg), 21 apr. 2026.
- Tidplan för stegvis utveckling av digital identitetsplånbok, Myndigheten för digital förvaltning (Digg), 21 okt. 2026.
- Digital identitetsplånbok – frågor och svar, Myndigheten för digital förvaltning (Digg), 16 okt. 2026.
- Statlig e-legitimation – SverigeID, Polismyndigheten, 1 okt. 2026.
- Svenskarna och internet 2026 – Användning av internet och e-tjänster, Internetstiftelsen, 28 sep. 2026.
- European Digital Identity (EUDI) Regulation, Europeiska kommissionen, 22 juni 2026.
- Förordning (EU) 2024/1183 om ändring av förordning (EU) nr 910/2014 vad gäller inrättandet av ett europeiskt ramverk för digital identitet, artikel 5f, EUR-Lex.
- Is there a requirement for all wallets to offer SCA to facilitate online payments by the end of 2027?, Europeiska kommissionen, EU Digital Identity Wallet.
Få AI-burkens nya analyser via e-post
Du får först ett mejl där du bekräftar adressen. Varje nyhetsbrev har en länk för att avsluta prenumerationen.
Adressen sparas av AI-burken och används bara för nyhetsbrevet. Läs integritetspolicyn